

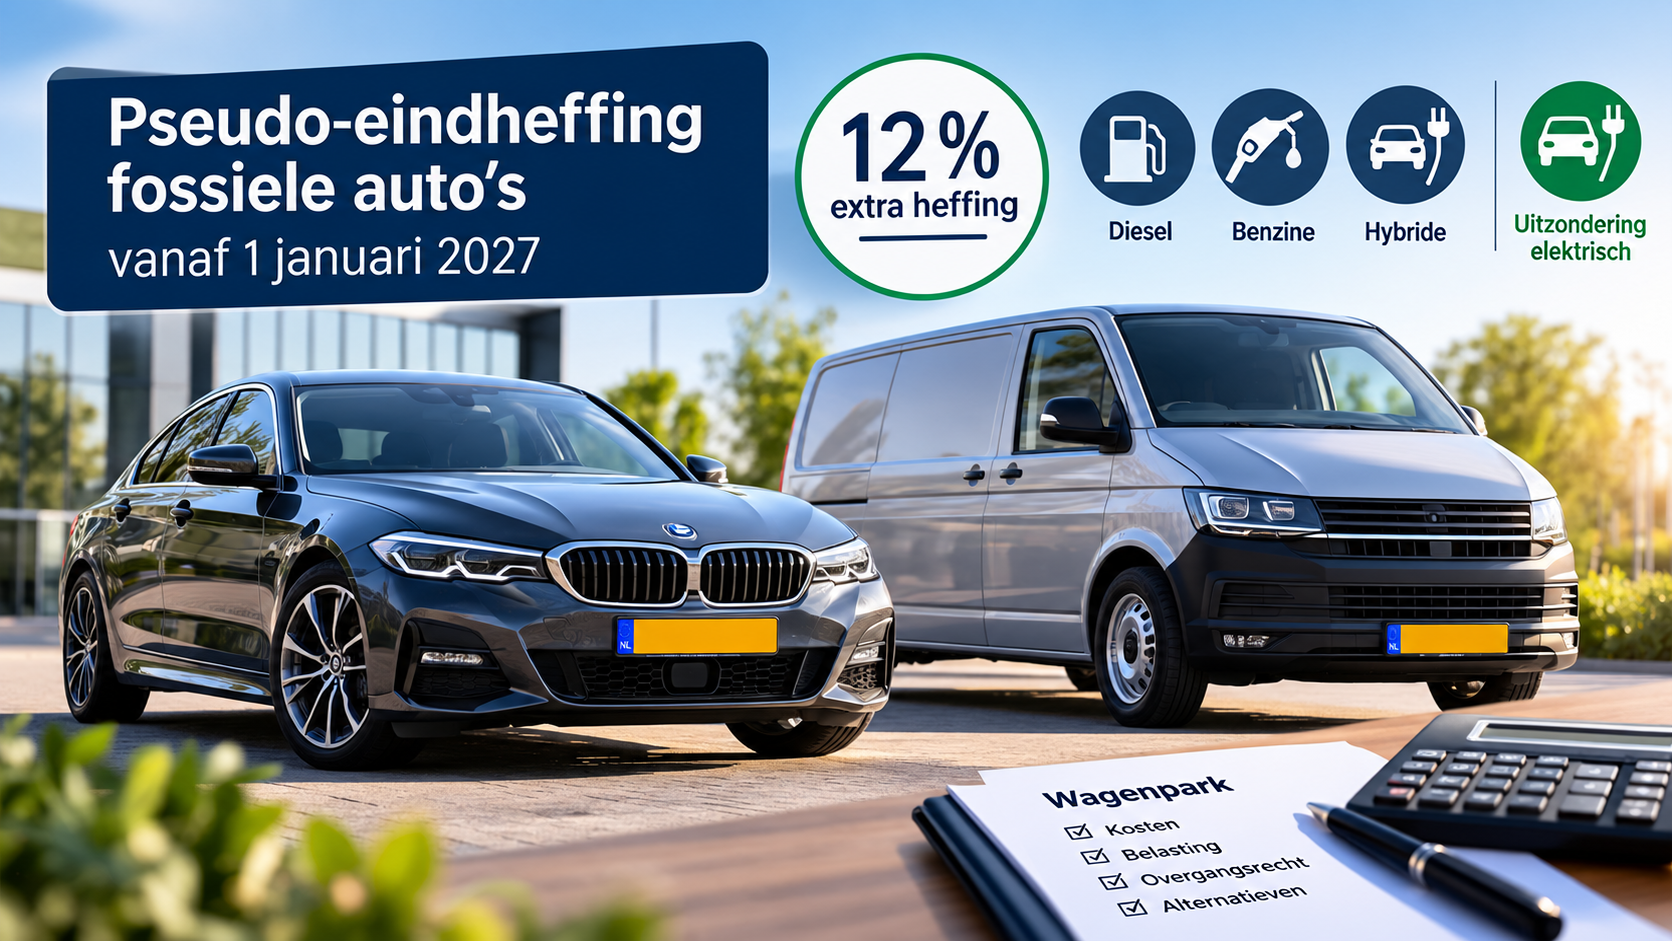
Fossiele auto van de zaak
Fossiele auto van de zaak vanaf 2027: wat verandert er voor werkgevers?
Nieuwe belasting van 12% op benzine-, diesel- en hybrideauto's. Wat betekent dit voor uw wagenpark en hoe voorkomt u onnodige kosten?
Vanaf 1 januari 2027 krijgen werkgevers in Nederland te maken met een belangrijke fiscale verandering. Voor fossiele personenauto's van de zaak die ook privé of voor woon-werkverkeer worden gebruikt, wordt een extra werkgeversheffing van 12% ingevoerd.
Deze zogenoemde pseudo-eindheffing kan grote financiële gevolgen hebben voor ondernemingen met zakelijke personenauto's.
Voor werkgevers, ondernemers en directeuren-grootaandeelhouders (DGA's) is het daarom belangrijk om tijdig inzicht te krijgen in de gevolgen voor bestaande auto's, nieuwe leasecontracten en toekomstige investeringen.
Wat is de pseudo-eindheffing vanaf 2027?
De pseudo-eindheffing is een aanvullende belasting die werkgevers betalen wanneer zij een fossiele personenauto ter beschikking stellen aan een werknemer voor privégebruik.
De belangrijkste uitgangspunten zijn:
-
De heffing bedraagt 12% van de cataloguswaarde per jaar.
-
De regeling geldt voor benzine-, diesel-, hybride- en plug-inhybride personenauto's.
-
Woon-werkverkeer wordt voor deze regeling als privégebruik beschouwd.
-
De werkgever betaalt de belasting en mag deze niet doorberekenen aan de werknemer.
-
De bestaande fiscale bijtelling voor privégebruik blijft afzonderlijk bestaan.
-
Volledig emissievrije personenauto's vallen buiten de heffing.
-
Voor bestaande auto's geldt onder voorwaarden een overgangsregeling.
Belangrijk: ook wanneer een werknemer uitsluitend zakelijke kilometers en woon-werkverkeer rijdt, kan de werkgever de nieuwe heffing verschuldigd zijn.
Wat kost een fossiele auto van de zaak vanaf 2027?
De extra belasting wordt in beginsel berekend over de oorspronkelijke cataloguswaarde van de personenauto, inclusief btw en bpm. Voor auto's ouder dan 25 jaar geldt een afwijkende waarderingsgrondslag.
Hieronder enkele voorbeelden van de extra jaarlijkse werkgeverskosten.
CataloguswaardeExtra belasting per jaar€ 30.000€ 3.600€ 40.000€ 4.800€ 50.000€ 6.000€ 60.000€ 7.200€ 75.000€ 9.000
De bedragen gelden bij een volledig kalenderjaar waarin de heffing van toepassing is.
Heeft uw onderneming bijvoorbeeld tien fossiele personenauto's met een gemiddelde cataloguswaarde van € 40.000? Dan kunnen de extra kosten oplopen tot € 48.000 per jaar.
Deze belasting komt boven op bestaande kosten zoals leasing, afschrijving, verzekering, onderhoud, brandstof en motorrijtuigenbelasting.
Daarmee kan een fossiele personenauto die op basis van de maandelijkse leaseprijs aantrekkelijk lijkt, uiteindelijk aanzienlijk duurder uitvallen.
Overgangsregeling: wat gebeurt er met bestaande auto's?
Voor fossiele personenauto's die vóór 1 januari 2027 al door dezelfde werkgever ter beschikking zijn gesteld, geldt een overgangsregeling.
Volgens de reeds aangenomen wetgeving loopt deze regeling tot en met 16 september 2030. Het kabinet heeft in het Belastingplanpakket 2027 voorgesteld om deze termijn te verlengen tot en met 31 december 2030.
Als deze verlenging definitief wordt aangenomen, kunnen bestaande auto's tot 1 januari 2031 buiten de nieuwe heffing blijven.
Daarbij zijn enkele zaken belangrijk:
-
De auto moet vóór 1 januari 2027 daadwerkelijk ter beschikking zijn gesteld.
-
Alleen het bestellen of aanschaffen van een auto is niet altijd voldoende.
-
De overgangsregeling is gekoppeld aan het voertuig en de werkgever.
-
Een wisseling van bestuurder binnen dezelfde onderneming hoeft de overgangsregeling niet te beëindigen.
-
Bij overdracht aan een andere werkgever kunnen andere fiscale gevolgen ontstaan.
Het maakt in beginsel niet uit of de auto is gekocht, gefinancierd of geleased. Het moment waarop de werkgever de auto ter beschikking heeft gesteld, is bepalend.
Geldt de nieuwe belasting ook voor directeuren-grootaandeelhouders (DGA's)?
Ja. Ook een directeur-grootaandeelhouder die via zijn eigen bv in een fossiele personenauto rijdt, kan met de pseudo-eindheffing te maken krijgen.
Een DGA wordt voor de loonbelasting in beginsel als werknemer van zijn bv beschouwd. Hierdoor kan de bv de extra belasting verschuldigd zijn.
Voorbeeld
Een DGA rijdt in een dieselpersonenauto met een oorspronkelijke cataloguswaarde van € 55.000.
Wanneer de pseudo-eindheffing van toepassing is, bedragen de extra kosten voor de bv:
-
Per jaar: € 6.600
-
Omgerekend per maand: € 550
Dit bedrag komt boven op de bestaande autokosten en staat los van de eventuele fiscale bijtelling voor de DGA.
Heeft de bv de auto vóór 2027 al ter beschikking gesteld? Dan kan de overgangsregeling van toepassing zijn.
Voor DGA's is het daarom verstandig om niet alleen naar de huidige fiscale bijtelling te kijken, maar ook naar de toekomstige kosten voor de onderneming.
Hoe zit het met bestelauto's en grijze kentekens?
De pseudo-eindheffing is gericht op fossiele personenauto's en niet op reguliere bestelauto's.
Een bestelauto met een voertuigclassificatie N1 valt in beginsel buiten deze specifieke werkgeversheffing.
Daarbij is de officiële voertuigclassificatie belangrijker dan de benaming of het uiterlijk van het voertuig.
Een grijs kenteken betekent dus niet automatisch dat een voertuig is vrijgesteld. Controleer altijd hoe het voertuig officieel geregistreerd staat.
Voor ondernemers met zowel personenauto's als bestelauto's kan dit een belangrijk verschil maken bij toekomstige investeringen.
Welke voertuigen zijn uitgezonderd?
Niet iedere zakelijke auto valt onder de nieuwe regeling.
In beginsel zijn de volgende voertuigen uitgezonderd:
-
Volledig elektrische personenauto's met een CO₂-uitstoot van nul.
-
Waterstofpersonenauto's met een geregistreerde CO₂-uitstoot van nul.
-
Reguliere bestelauto's met voertuigclassificatie N1.
-
Personenauto's die niet voor privégebruik of woon-werkverkeer ter beschikking worden gesteld.
-
De eigen auto van een ondernemer met een eenmanszaak, voor zover geen sprake is van een werkgever-werknemerrelatie.
Voor hybride en plug-inhybride personenauto's geldt de uitzondering niet. Ook wanneer een hybrideauto grotendeels elektrisch wordt gereden, kan de volledige heffing verschuldigd zijn.
Is elektrisch rijden vanaf 2027 altijd voordeliger?
Niet noodzakelijk. Hoewel volledig elektrische personenauto's buiten de pseudo-eindheffing vallen, betekent dit niet automatisch dat elektrisch rijden in iedere situatie de voordeligste oplossing is.
Bij een goede vergelijking moeten alle kosten worden meegenomen, waaronder:
-
Aanschafprijs of leaseprijs.
-
Afschrijving en restwaarde.
-
Brandstof- en elektriciteitskosten.
-
Onderhoud en verzekering.
-
Laadinfrastructuur.
-
Motorrijtuigenbelasting.
-
Fiscale bijtelling.
-
De eventuele pseudo-eindheffing.
Ook praktische omstandigheden spelen een rol, zoals het dagelijkse kilometrage, de benodigde actieradius, laadmogelijkheden en het gebruik van het voertuig.
De juiste keuze wordt bepaald door de totale kosten en de mobiliteitsbehoefte van uw onderneming.
Wat betekent dit voor uw wagenparkbeleid?
De invoering van de pseudo-eindheffing maakt het belangrijk om bestaande en toekomstige zakelijke mobiliteit opnieuw te beoordelen.
Ondernemingen doen er verstandig aan om nu al antwoord te krijgen op enkele belangrijke vragen.
-
Welke personenauto's vallen onder de overgangsregeling?
-
Welke leasecontracten lopen af in 2027, 2028 of later?
-
Wat zijn de extra fiscale kosten per voertuig?
-
Is vervanging door een elektrische auto financieel aantrekkelijk?
-
Welke auto's kunnen langer worden ingezet?
-
Zijn bestelauto's of andere mobiliteitsoplossingen geschikter?
-
Hoe kunnen toekomstige kosten en fiscale risico's worden beperkt?
Een tijdige inventarisatie voorkomt dat ondernemingen pas bij het afsluiten van een nieuw leasecontract ontdekken dat hun mobiliteitskosten aanzienlijk stijgen.
Waarom nu al actie ondernemen?
Hoewel de nieuwe heffing pas op 1 januari 2027 ingaat, kunnen beslissingen die vandaag worden genomen jarenlang financiële gevolgen hebben.
Een nieuwe fossiele personenauto die vanaf 2027 voor het eerst door een werkgever voor privégebruik ter beschikking wordt gesteld, kan direct onder de nieuwe regeling vallen.
Voor bestaande wagenparken biedt de overgangsregeling tijd om keuzes te maken.
Door leasecontracten, vervangingsmomenten en toekomstige mobiliteitsbehoeften tijdig te analyseren, kunnen ondernemingen beter sturen op kosten, flexibiliteit en continuïteit.
FosterFleet helpt u grip te houden op uw mobiliteitskosten
De fiscale veranderingen vanaf 2027 vragen om een doordachte aanpak van zakelijke mobiliteit.
FosterFleet ondersteunt ondernemers en organisaties bij het verkrijgen van inzicht in hun wagenpark en het maken van financieel verantwoorde mobiliteitskeuzes.
Wij kijken verder dan alleen de aanschafprijs of maandelijkse leasekosten. Ook de totale gebruikskosten, fiscale ontwikkelingen, inzetbaarheid en toekomstige vervangingsbehoefte spelen een belangrijke rol.
Of uw onderneming nu beschikt over één zakelijke auto of een compleet wagenpark: inzicht in de werkelijke kosten vormt de basis voor een goede beslissing.
Daarbij hoeft de overstap naar elektrisch rijden niet altijd de enige oplossing te zijn. Ook het optimaliseren van bestaande contracten, het aanpassen van vervangingsmomenten of het kiezen van een andere voertuigcategorie kan financieel interessant zijn.
Voorkom onnodige kosten. Bereid uw wagenpark voor op 2027.
Wilt u weten wat de pseudo-eindheffing betekent voor uw onderneming?
Of wilt u inzicht krijgen in de financiële gevolgen voor uw bestaande en toekomstige zakelijke auto's?
Neem contact op met FosterFleet voor persoonlijk en onafhankelijk wagenparkadvies.
Samen kijken we naar een passende mobiliteitsoplossing, waarbij kostenbeheersing, betrouwbaarheid en toekomstbestendigheid centraal staan.
FosterFleet – Inzicht in mobiliteit. Grip op kosten.
Laatst bijgewerkt: 16 oktober 2026.
Disclaimer: dit artikel is gebaseerd op de geldende wetgeving en de bekendgemaakte voorstellen uit het Belastingplanpakket 2027. De voorgestelde verlenging van de overgangsregeling is op het moment van publicatie nog niet definitief. De fiscale gevolgen zijn afhankelijk van de specifieke ondernemings- en voertuigsituatie. Laat individuele fiscale vraagstukken beoordelen door uw belastingadviseur.


Bewezen mobiliteit voor ondernemers
Als bedrijfseigenaar wilt u grip houden op uw operationele kosten zonder concessies te doen aan mobiliteit en actieradius. Ontdek hoe Foster Fleet uw zakelijke kilometers betaalbaar en betrouwbaar houdt.

Waarom kiezen voor traditionele brandstof?
Niet ieder bedrijf is klaar voor volledige elektrificatie. Intensief kilometrage, veel reizen buiten kantooruren en ontbrekende laadmogelijkheden vragen om traditionele betrouwbaarheid. Met een fossiele zakelijke auto van Foster Fleet kiest u voor ongekende flexibiliteit, snelle tankbeurten onderweg en een overzichtelijke totale kostenplaatje zonder verrassingen.
Persoonlijk advies op maat
Ieder bedrijf heeft unieke mobiliteitsbehoeften. Foster Fleet kijkt samen met u naar de beste samenstelling voor uw wagenpark. Of u nu één representatieve zakenauto zoekt of meerdere bedrijfswagens wilt toevoegen, wij leveren direct vanuit ons eigen wagenpark tegen maximale kostenbesparing.
